Pajak freelancer pada prinsipnya sama dengan pajak penghasilan orang pribadi lainnya: penghasilan dari jasa yang Anda terima merupakan objek Pajak Penghasilan (PPh) dan perlu dilaporkan dalam SPT Tahunan. Bedanya, freelancer harus lebih aktif mencatat penghasilan sendiri karena tidak ada kantor yang mengurus potongan dan pelaporannya.
Artikel ini adalah gambaran umum, bukan nasihat pajak. Aturan perpajakan di Indonesia, termasuk tarif, batas omzet, tata cara pelaporan, dan sistem administrasi DJP, dapat berubah dari waktu ke waktu. Selalu periksa informasi terbaru di situs resmi Direktorat Jenderal Pajak (DJP) atau konsultasikan dengan konsultan pajak terdaftar sebelum mengambil keputusan.
Dengan memahami gambarannya, Anda setidaknya tahu dokumen apa yang perlu disimpan, pertanyaan apa yang perlu diajukan, dan kebiasaan apa yang perlu dibangun sejak proyek pertama.
Mengapa Freelancer Perlu Peduli Pajak
Ada beberapa alasan praktis selain kewajiban hukum. Pertama, klien perusahaan sering meminta NPWP sebelum membayar, karena mereka mungkin wajib memotong pajak atas pembayaran jasa. Kedua, dokumen pajak yang rapi sering dibutuhkan saat mengajukan kredit, mendaftar tender, atau mengurus administrasi lain.
Ketiga, pajak yang tidak dilaporkan bisa menumpuk menjadi masalah di kemudian hari, termasuk kemungkinan sanksi administrasi. Membangun kebiasaan mencatat sejak awal jauh lebih ringan daripada merapikan data bertahun-tahun sekaligus.
Siklus Pajak Freelancer dalam Setahun
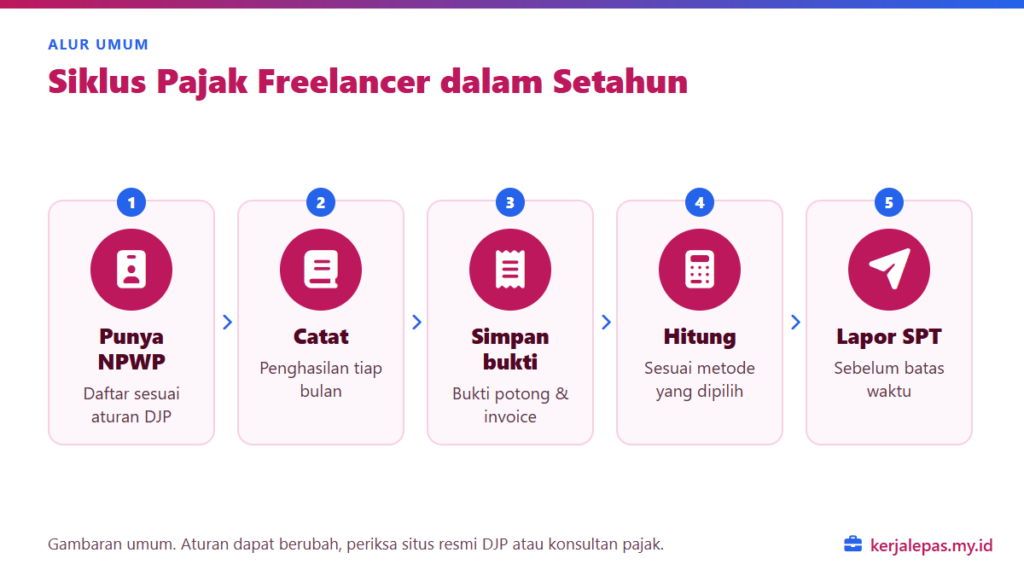
1. Memiliki identitas perpajakan
Freelancer yang memenuhi ketentuan perlu terdaftar sebagai wajib pajak dan memiliki NPWP. Saat ini NIK juga diintegrasikan sebagai identitas perpajakan bagi orang pribadi. Tata cara pendaftaran dan pemutakhiran data dapat dilihat di situs dan layanan resmi DJP.
2. Mencatat penghasilan setiap bulan
Catat setiap pembayaran yang masuk: tanggal, nama klien, jenis pekerjaan, jumlah bruto, potongan pajak bila ada, dan jumlah bersih yang diterima. Spreadsheet sederhana sudah cukup untuk memulai.
3. Menyimpan bukti
Simpan invoice, bukti transfer, kontrak, dan bukti potong pajak dari klien. Bila klien memotong PPh atas pembayaran jasa Anda, bukti potong tersebut penting karena umumnya dapat diperhitungkan sebagai kredit pajak dalam SPT Tahunan.
4. Menghitung pajak
Cara menghitung tergantung metode yang Anda gunakan, yaitu pembukuan atau pencatatan dengan norma. Masing-masing dijelaskan di bagian berikutnya.
5. Melaporkan SPT Tahunan
SPT Tahunan dilaporkan melalui sistem resmi DJP sebelum batas waktu yang ditetapkan. DJP telah memperkenalkan sistem administrasi perpajakan baru (Coretax), sehingga tampilan dan alur pelaporan bisa berbeda dari tahun-tahun sebelumnya. Ikuti panduan resmi untuk tahun pajak yang bersangkutan.
Pencatatan atau Pembukuan
Secara umum, wajib pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas menghitung penghasilan neto dengan salah satu dari dua cara berikut.
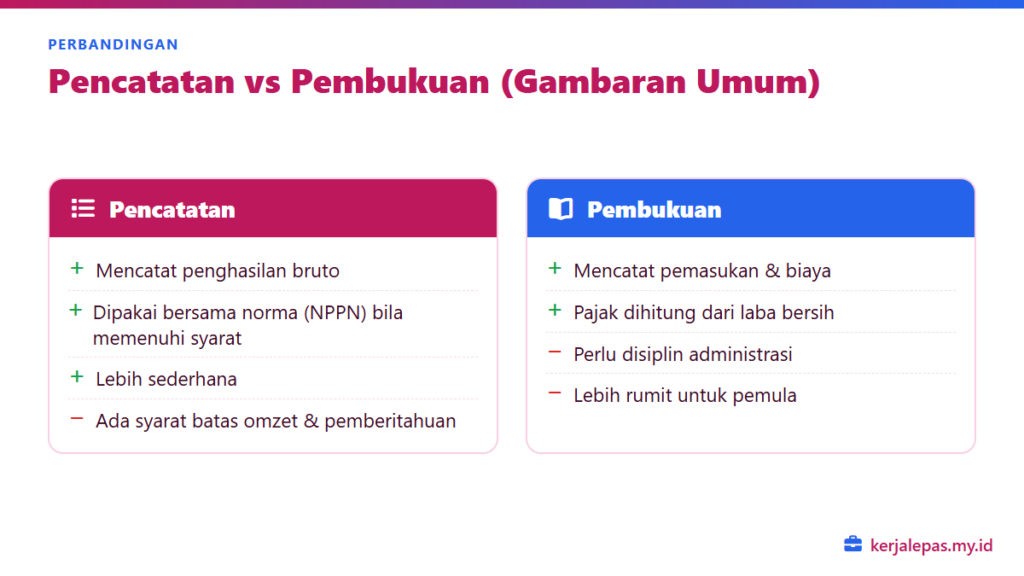
Pembukuan berarti Anda mencatat pemasukan sekaligus biaya-biaya yang berkaitan dengan pekerjaan, sehingga pajak dihitung dari penghasilan neto yang sebenarnya. Cara ini lebih rinci dan membutuhkan disiplin administrasi.
Pencatatan dengan Norma Penghitungan Penghasilan Neto (NPPN) berarti Anda cukup mencatat penghasilan bruto, lalu penghasilan neto dihitung memakai persentase norma yang ditetapkan untuk jenis pekerjaan dan wilayah tertentu. Penggunaan norma ada syaratnya, antara lain batas peredaran bruto dalam setahun dan kewajiban memberitahukan penggunaan norma kepada DJP dalam jangka waktu tertentu.
Catatan: Besaran persentase norma, batas omzet, dan tenggat pemberitahuan dapat berubah. Jangan mengandalkan angka dari artikel lama atau unggahan media sosial. Periksa aturan terbaru di situs DJP atau tanyakan ke kantor pajak dan konsultan.
Kebiasaan Praktis yang Membantu
Terlepas dari metode yang dipilih, kebiasaan berikut membuat urusan pajak jauh lebih ringan:
- Pisahkan rekening. Gunakan satu rekening khusus untuk menerima pembayaran klien agar penghasilan mudah ditelusuri.
- Sisihkan dana pajak. Setiap kali menerima pembayaran, pindahkan sebagian ke tabungan khusus pajak. Persentasenya bisa Anda tentukan setelah berkonsultasi atau setelah melihat kewajiban tahun sebelumnya.
- Rekap bulanan. Luangkan waktu satu jam setiap akhir bulan untuk merapikan catatan dan bukti. Pembahasan lebih lengkap ada di artikel mengatur keuangan dengan penghasilan tidak tetap.
- Minta bukti potong. Bila klien memotong pajak, mintalah bukti potongnya dan simpan dengan rapi.
- Buat invoice yang lengkap. Invoice yang memuat identitas, rincian jasa, dan nilai pembayaran memudahkan pencatatan.
Kesalahan Umum Freelancer soal Pajak
- Menganggap penghasilan dari platform tidak perlu dilaporkan. Sumber pembayaran tidak mengubah fakta bahwa itu penghasilan.
- Tidak menyimpan bukti potong. Akibatnya pajak yang sudah dipotong klien tidak bisa diperhitungkan dengan benar.
- Mencampur uang pribadi dan uang usaha. Rekap di akhir tahun menjadi sangat sulit dan rawan salah.
- Melapor di menit terakhir. Sistem daring sering ramai menjelang batas waktu. Siapkan data jauh hari.
Penghasilan dari Klien Luar Negeri
Banyak freelancer menerima bayaran dari klien di luar negeri melalui platform atau layanan transfer internasional. Secara umum, penghasilan tersebut tetap merupakan penghasilan yang perlu dilaporkan oleh wajib pajak dalam negeri. Ketentuan rinci, termasuk perlakuan pajak yang mungkin sudah dipotong di negara lain dan perjanjian penghindaran pajak berganda, sebaiknya dikonsultasikan dengan konsultan pajak.
Simpan juga catatan kurs saat dana diterima atau dicairkan, karena nilai penghasilan perlu dinyatakan dalam rupiah.
Penting: Waspadai pesan atau telepon yang mengatasnamakan petugas pajak dan meminta transfer ke rekening pribadi, kode OTP, atau kata sandi akun pajak Anda. Konfirmasi selalu melalui kanal resmi DJP.
Pertanyaan yang Sering Diajukan
Apakah penghasilan kecil tetap harus dilaporkan?
Kewajiban melapor dan membayar bergantung pada status wajib pajak dan ketentuan yang berlaku, termasuk penghasilan tidak kena pajak. Karena aturannya bisa berubah, tanyakan ke DJP atau konsultan untuk kondisi Anda.
Bagaimana jika saya juga karyawan sekaligus freelancer?
Penghasilan dari pekerjaan kantor dan dari freelance umumnya dilaporkan bersama dalam SPT Tahunan. Bukti potong dari kantor tetap dipakai, sementara penghasilan freelance dihitung terpisah sesuai metodenya.
Perlukah memakai jasa konsultan pajak?
Tidak wajib, tetapi sangat membantu pada tahun-tahun pertama atau ketika penghasilan mulai besar dan sumbernya beragam. Pilih konsultan pajak yang terdaftar resmi.
Kesimpulan
Pajak freelancer pada dasarnya adalah soal ketertiban: memiliki identitas perpajakan, mencatat penghasilan, menyimpan bukti, memilih metode penghitungan yang sesuai, dan melapor tepat waktu. Karena aturan dapat berubah, jadikan situs resmi DJP dan konsultan pajak sebagai rujukan utama, lalu bangun kebiasaan mencatat sejak proyek pertama.